В iGaming словом «партнерство» называют и техническую интеграцию на несколько недель, и многолетний контракт на платформу, и покупку бизнеса. Заголовки у таких новостей похожи, последствия — нет. Если после подписания меняется доступ к рынку, продукту, данным или аудитории, это уже рабочий сигнал. Если меняется только набор партнерских логотипов у компании, коммерческий эффект еще придется доказать.
Удобнее смотреть не на формулировку пресс-релиза, а на пять вещей: дистрибуцию, регулируемую географию, контроль над продуктом, экономику привлечения и удержания игроков, а также зависимость от поставщика. Иногда достаточно одного пункта. Например, локальный контракт в сложной юрисдикции может оказаться важнее соглашения, заявленного как «глобальное».
Какие сделки встречаются в iGaming чаще всего
| Тип сделки | Что получает сторона | Ключевой сигнал | Что проверять |
|---|---|---|---|
| Контент и дистрибуция | Слоты, live casino, crash-игры, poker или virtuals | Рост охвата и скорости выхода к операторам | Эксклюзивность, API, рынки, сертификация, доля выручки |
| Оператор + провайдер | Новый продукт или прямой доступ к бренду оператора | Локализация предложения и усиление конкретной вертикали | География запуска, сроки, позиции в лобби, промо-поддержка |
| Платформа / turnkey / white label | Технологический стек, back office, CRM, payments, sportsbook | Снижение времени запуска или смена технологической зависимости | SLA, миграция, ownership данных, roadmap, compliance |
| RGS и агрегация | Единая точка подключения студий и операторов | Масштабируемая дистрибуция через одну интеграцию | Скорость сертификации, coverage, технические ограничения |
| Sportsbook, data и risk | Коэффициенты, статистика, trading, integrity, player markets | Новая глубина линии или выход в смежный продукт | Качество данных, latency, права, ответственность за settlement |
| IP и branded content | Известный бренд, персонаж, франшиза или эксклюзивная механика | Дифференциация контента и маркетинговый рычаг | Срок лицензии, территория, exclusivity, права на производные продукты |
| Спонсорство и медиа | Аудитория клуба, лиги, события, инфлюенсера или медиа | Доступ к брендовому трафику и узнаваемости | Рекламные ограничения, лицензирование, измеримость активации |
| M&A, доля, JV | Компания, технология, лицензия, команда, рынок | Структурное изменение бизнеса | Синергия, EBITDA, CAC, compliance, интеграция, долговая нагрузка |
Контент и дистрибуция: границы сделок
У студий самый частый сценарий прост: нужно быстрее попасть к операторам, не строя отдельное подключение к каждому бренду. Так работает связка RubyPlay и mycasino от Grand Casino Luzern в Швейцарии. Stakelogic вышла к Lucky7Casino через инфраструктуру Relax Gaming; Yggdrasil расширила присутствие в Болгарии через alphawin, где техническим звеном стала EGT Digital. У Vivid Gaming похожую роль выполняет Hub88. ICONIC21 использует Hub88 и отдельные договоры с агрегаторами, включая Lynon.
Количество игр само по себе мало что говорит. Сотня тайтлов в уже освоенном канале может дать меньше, чем один контракт, который впервые открывает студии регулируемую страну или заметного оператора. Вот где появляется полезный ориентир: насколько короче стал путь от релиза до лобби? Иногда ответ виден быстро — вместе с интеграцией приходят промо-поддержка, локализация или эксклюзивная позиция.
Впрочем, есть и обратная сторона. Чем больше продаж проходит через одного агрегатора, тем сильнее зависимость от его API, сертификаций, коммерческих условий и очереди на интеграцию. На старте это удобно; при масштабировании такая связка иногда становится дорогой.
Wazdan усиливала присутствие в Мексике через Caliente Interactive. Peter & Sons расширяла охват с Novibet, позже — с NetBet. Octoplay запускала контент у бельгийского Napoleon, а ICONIC21 выводила live casino и RNG-портфель к Winpot MX. Здесь география не фон, а часть стоимости договора: в одной стране барьером будет лицензия, в другой — сертификация конкретного продукта или платформы.
Прямой договор с крупным оператором добавляет другой слой. Avanti Studios договаривалась с bet365 о запуске live casino-контента, начав с Испании. S Gaming поставляла слоты Betfred. Betclic подключала Aviator Studio и crash-продукт Aviator. Такой контракт полезен студии не только выручкой: он дает видимость в лобби, локальные данные о спросе и шанс развивать продукт вместе с оператором.
Слово «глобальный» здесь лучше читать буквально по карте запуска. На старте договор вполне может охватывать одну страну, один бренд или одну вертикаль. Ничего необычного в этом нет; просто до go-live и раскрытия территории масштаб остается заявленным, а не подтвержденным.
Совместная разработка и branded IP
У Imagine Live и Amusnet модель уже ближе к совместной разработке: для Румынии стороны делили продуктовые роли — концепцию и игру с одной стороны, студию, производство и трансляцию с другой. Это существенно глубже обычного «добавили каталог». С IP логика похожа, но центр тяжести смещается к правам. Kerma Games и BGaming связали бренд Snoop Dogg с разработкой и международной дистрибуцией Snoop Dogg Dollars. Hasbro распределяла игровые права между Evolution, Aristocrat Gaming, Galaxy Gaming и Bally’s, охватывая онлайн, наземные казино и B2C-продукты вокруг IP вроде Monopoly. Здесь один пункт договора способен изменить всю экономику: территория, срок, эксклюзивность или право делать производные продукты.
Games Global и DraftKings с франшизой CASHINGO показывают еще один вариант. Когда оператор получает отличимый продукт, сравнивать такую сделку с обычной поставкой игр уже бессмысленно — ценность лежит в доступе к уникальному активу и в том, насколько долго этот актив нельзя воспроизвести конкурентам.
Агрегаторы, RGS и технологическая инфраструктура
В B2B iGaming посредник иногда важнее витрины. Games Valley расширяла live casino через Imagine Live и отдельно добавляла BGaming. Massive Gaming использовала инфраструктуру Bragg Gaming Group для портфеля студий Slotmart, Whale House и Blitzcrown. У Digitain и SB Software партнерство было связано с RGS-дистрибуцией на регулируемых европейских рынках.
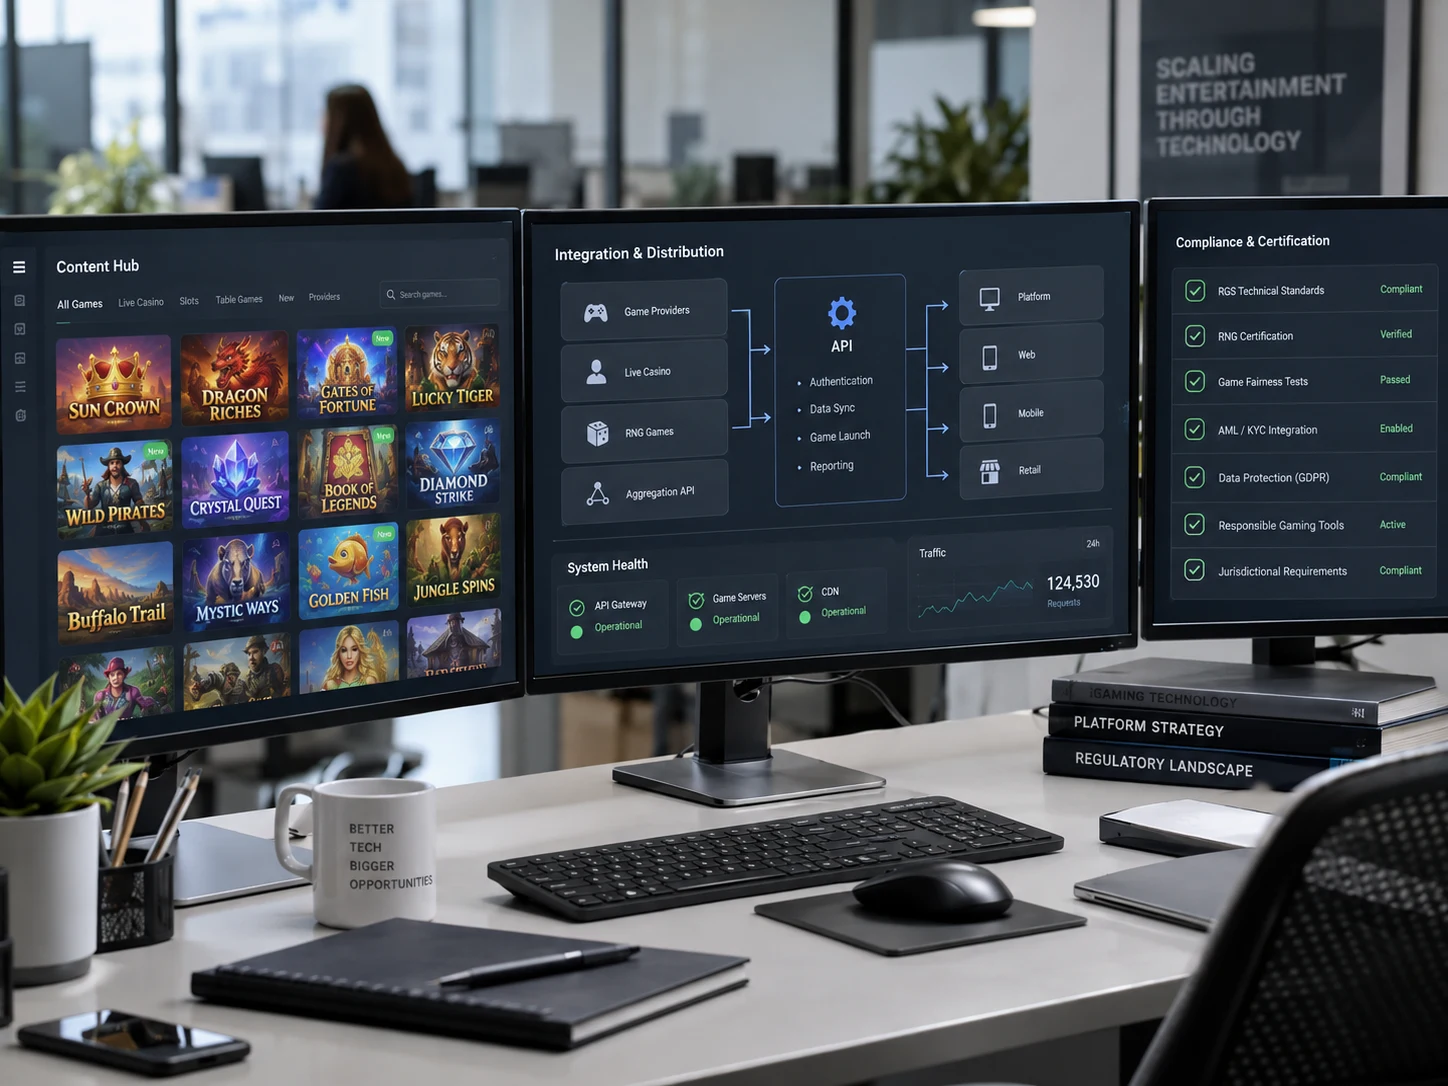
Техническая часть здесь не фон. Единый API ускоряет onboarding, но вслед за ним появляются требования к wallet, bonus engine, reporting, responsible gaming и сертификации. Если через одного поставщика проходит половина критических функций, это уже не просто интеграция. Скорее, кусок архитектуры, который потом придется переносить целиком — тот самый vendor lock-in.
Sportsbook, data, prediction markets и смена поставщика
В sportsbook бренд партнера часто менее важен, чем права на данные и скорость их доставки. Abelson Sports подключала Football Player Markets к SABA Sports, используя моделирование вместе с Twenty First Group. Такие договоры меняют глубину линии: вместо нескольких базовых исходов оператор получает рынки по игрокам и более детальную статистику.
У prediction markets добавляется правовой слой. Genius Sports заключала соглашения с Kalshi и Polymarket по данным, settlement и integrity. FanDuel Predicts, связанный с Flutter, расширял продукт через Crypto.com; Kalshi работала и с Alpaca над международной дистрибуцией event contracts. Тут есть нюанс: технически похожие продукты в разных юрисдикциях могут жить в разных регуляторных режимах. Поэтому отдельно проверяют источник данных, settlement и право использовать эти данные в конкретной стране.
Смена технологического ядра — отдельный класс сделки.
Digitain заключала turnkey-соглашение с LuckyBet.ee и платформенное соглашение с MagicBetting в Бельгии. Alea выбирала FIRST.bet для sportsbook, а Bet da Sorte возвращалась к FIRST.bet для trading и risk management. Admiral Casino запускала технологию Altenar в связке с Greentube. Возврат к прежнему поставщику любопытнее первого контракта: за ним нередко стоят конкретные претензии к функциональности, марже, поддержке или скорости roadmap, хотя без внутренних KPI причина остается гипотезой.
Спонсорство и регулирование
В маркетинговой сделке активом становится аудитория. Tottenham Hotspur добавлял VSbet как регионального betting partner в Азии; Nottingham Forest подписывал BOYLE Sports; ToonieBet становился sportsbook-партнером Ottawa Redblacks. betPARX работал с сетью Chickie’s & Pete’s в рамках футбольного сезона, а Stake привлекала бразильскую спортсменку Jully Poca как амбассадора. Внешне все это похоже на покупку охвата. На практике ценность зависит от набора прав: digital inventory, CRM-активаций, промокодов, hospitality и региональной эксклюзивности. Есть партнерства, где выручка вообще не первый KPI. Casino Guru и City St George’s, University of London работали над стандартами self-exclusion для Африки; MGM Resorts и BetMGM финансировали responsible gaming; SBC и GRAF сотрудничали вокруг регуляторного диалога в Африке. Такой договор может не дать трафика завтра, зато повлиять на требования к player protection, compliance и будущий доступ к рынку.
M&A: другие деньги и другие риски
Покупку компании нельзя оценивать теми же вопросами, что интеграцию контента. Покупатель берет вместе с продуктом лицензии, команду, клиентские договоры, обязательства и технологический долг. Soft2Bet в контексте M&A выделяет устойчивую прибыль, customer value, CAC, compliance-культуру и сложность интеграции после закрытия. Масштаб сделки без этих деталей мало что объясняет.
В M&A полезны неудобные вопросы.
Насколько качественна выручка? Кто удержит ключевых сотрудников? Совместимы ли платформы и не спрятаны ли затраты на миграцию? А главное — достижима ли заявленная синергия. Фраза «мы выходим на новый рынок» сама по себе мало помогает, если никто не объясняет, сколько будет стоить работа там через год.
Как читать новость о сделке, не попадая в PR-рамку
- Сначала найти изменение. Появился новый рынок, канал дистрибуции, IP, технология или лишь еще один партнерский логотип?
- Уточнить масштаб. Один бренд и одна страна — не то же самое, что rollout по группе.
- Разобрать цепочку. Прямой контракт, агрегатор, RGS, white label и платформенный провайдер дают разный уровень контроля.
- Дождаться операционного следа. Go-live, новая география, повторный контракт или новый продукт убедительнее анонса.
- Посмотреть на ограничения. Лицензия, срок, территория, exclusivity и data rights часто важнее маркетингового описания.
- Задать неприятный вопрос. Что случится, если партнер уйдет через год? Ответ быстро показывает реальную зависимость.
Повторное расширение. Если стороны уже запускались вместе и затем добавляют рынки или бренды, первая интеграция хотя бы прошла операционную проверку. Это не гарантия прибыльности, но сигнал сильнее первоначального пресс-релиза.
Эксклюзивность. Само слово звучит весомо, однако без срока и территории оно почти пустое. Шестимесячное право на небольшой рынок и многолетняя эксклюзивность в ключевой юрисдикции — разные активы.
Возврат к прежнему поставщику. Такую историю хочется прочитать как «старый партнер оказался лучше». Данных для этого обычно нет. Зато есть повод смотреть на функциональность, торговые условия, поддержку и миграционные издержки.
Несколько брендов в одном договоре. Сделка Gaming Corps с Bally’s Intralot охватывает Bally Bet Sports & Casino, Virgin Games, JackpotJoy, Monopoly Casino и Botemania. Один коммерческий контакт в такой структуре способен заменить несколько отдельных продаж.
Инфраструктура, которую игрок не видит. Соглашения Exalogic и Fast Track вокруг CRM, платежей или back office могут не дать яркого баннера в лобби. Зато они затрагивают retention, unit economics и скорость работы команды — то есть вещи, которые оператор замечает каждый день.
Метрики и риски: что должно появиться после договора
Мало кто раскрывает финансовые условия сделки. Значит, смотреть приходится на следы, которые остаются после договора — не на слово «синергия», а на наблюдаемые изменения:
- сколько регулируемых рынков и брендов открылось после интеграции;
- сколько времени прошло от подписи до go-live;
- получил ли контент заметные позиции и промо в лобби;
- изменились ли GGR/NGR, sportsbook margin, retention, ARPU/LTV или cross-sell;
- сколько стоит поддержка интеграции и насколько велика зависимость от одного поставщика;
- есть ли расширения, продления и повторные совместные релизы;
- для M&A — что произошло с EBITDA, cash conversion, churn, CAC и расходами на интеграцию.
Риск обычно прячется рядом с выгодой.
Регулятор может ограничить продукт или рекламу; агрегатор — стать единственной точкой отказа; один крупный оператор — превратиться в опасную концентрацию выручки. Эксклюзивность без гарантированного объема иногда просто закрывает дверь к конкурентам. А контракт, который выглядит завершенным в пресс-релизе, на практике еще может месяцами проходить QA, локализацию, wallet-интеграцию, bonus engine, reporting и compliance.
После сильной сделки обычно что-то происходит дальше: go-live, новый бренд, дополнительная страна, совместный продукт, продление. Бывает, впрочем, и тишина. Это не доказательство провала, но если обещался быстрый rollout, вес первоначального заявления постепенно снижается. Для русскоязычного рынка есть еще одна ловушка — переносить правила одной юрисдикции на другую. Швейцария, Великобритания, Испания, Бельгия, Нидерланды, Мексика, Бразилия, США и отдельные рынки Африки по-разному регулируют лицензирование, рекламу, сертификацию и responsible gaming. Один и тот же коммерческий договор в этих странах может иметь совсем разную ценность.
Когда условия закрыты, полезно вернуться к пяти вопросам: что получила каждая сторона; что стало возможным после подписи; где проходит ограничение по сроку, территории или compliance; какой факт подтвердит результат; насколько болезненным окажется разрыв отношений. Последний вопрос часто дает больше остальных. Если через полгода у громкой новости нет ни запуска, ни расширения, ни повторной сделки, первоначальный пресс-релиз остается скорее точкой в хронике, чем рыночным сигналом.